
КАТЕГОРИЯ
- Новости (296)
Создание бетонного завода сопряжено со значительными первоначальными затратами, выходящими за рамки простой стоимости закупки оборудования. Общие затраты на организацию заводы по производству бетона складываются из пяти основных составляющих: стоимости оборудования, строительно-монтажных работ, расходов на подготовку площадки, затрат на вспомогательные объекты и формирования оборотного капитала. Показатель окупаемости инвестиций (ROI) зависит от степени загрузки производственных мощностей, местных цен на товарный бетон и эксплуатационных расходов. В представленном ниже анализе, основанном на обширных данных компании Haomei Machinery по зарубежным проектам, приведен расчет затрат и окупаемости для завода по производству бетона модели HZS180.
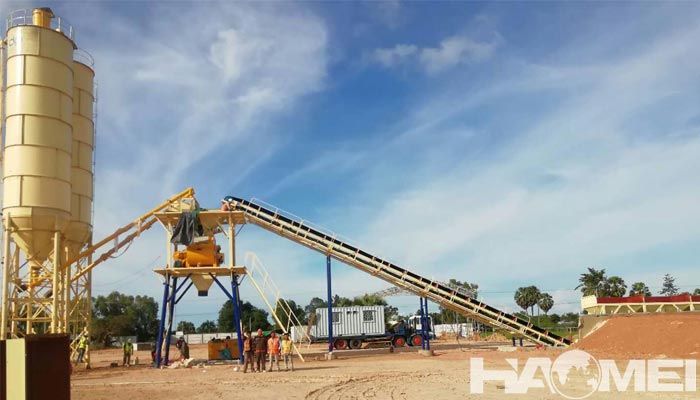
Что касается закупки оборудования, стандартная комплектация бетонного завода HZS180 включает двухвальный смеситель JS3000, четыре силоса для цемента вместимостью 1000 тонн, четырехсекционный дозатор инертных материалов, систему ленточных конвейеров и импульсную систему пылеулавливания. Цена на условиях FOB (завод-изготовитель) на 2026 год варьируется примерно от 152 000 до 198 000 долларов США; с учетом морской перевозки, таможенных пошлин, внутренней транспортировки, а также монтажа и пусконаладочных работ на объекте, итоговая стоимость оборудования (с доставкой и установкой) составляет примерно 220 000–280 000 долларов США.
Расходы на строительные работы — включая фундаменты для оборудования и силосов, крытые склады для материалов, трехступенчатые отстойники и площадки для мойки транспорта — составляют примерно 80 000–150 000 долларов США (при расчете по стандартным зарубежным нормативам; затраты могут увеличиться на 20% из-за сложных геологических условий или проведения работ в сезон дождей).
Затраты на земельный участок (площадью около 1–1,3 га) включают ежегодную арендную плату или амортизационные отчисления при покупке земли, составляющие от 30 000 до 60 000 долларов США.
Что касается вспомогательных объектов и оборотных средств: если автобетоносмесители и автобетононасосы находятся в собственности компании, требуются дополнительные инвестиции (при передаче этих услуг на аутсорсинг данные расходы исключаются из инвестиций в производственный объект); затраты на формирование первоначального запаса сырья и наем персонала составляют примерно 50 000–80 000 долларов США.
Таким образом, общие инвестиции в строительство стандартного завода по производству товарного бетона HZS180 варьируются от 380 000 до 570 000 долларов США, тогда как стоимость небольшого бетонного завода HZS50 может быть снижена до 120 000–180 000 долларов США.
Исходя из фактической стабильной производительности бетонного завода HZS180, составляющей 150 м³/ч, при годовом графике работы в 250 дней и одной 8-часовой смене, теоретическая годовая производительность составляет около 300 000 м³. При среднем по отрасли коэффициенте использования мощностей 60–70% фактический годовой объем продаж варьируется от 180 000 до 210 000 м³. С учетом рыночной стоимости товарного бетона в диапазоне 80–110 долларов США за м³ (на рынках Азии, Африки и Ближнего Востока) годовая операционная выручка оценивается в 14,4–23,1 млн долларов США.
Структура операционных расходов: сырье и материалы (песок, гравий, цемент и добавки) составляют 65–75% от цены реализации; затраты на оплату труда — 5–8%; амортизация оборудования (рассчитанная линейным методом исходя из срока службы 8 лет) — 3–4%; расходы на топливо и электроэнергию — 4–6%; затраты на соблюдение экологических норм и техническое обслуживание — 2–3%; административные и сбытовые расходы — 5–8%. Общая рентабельность по чистой прибыли обычно находится в диапазоне 8–15%.
На основании приведенной выше информации, годовая чистая прибыль стандартного бетонного завода модели HZS180 варьируется от 1,15 до 3,45 млн долларов США, составляя в среднем около 2 млн долларов. При общих капитальных вложениях в строительство в размере 480 000 долларов США срок окупаемости (без учета дисконтирования) составляет примерно 2,5–3,5 года; этот показатель может быть сокращен до менее чем двух лет, если коэффициент использования производственных мощностей превысит 70%. И наоборот, при снижении загрузки ниже 45% срок окупаемости превышает пять лет, что переводит проект в категорию высокой степени риска.
Практический опыт реализации зарубежных проектов позволяет выделить три основных фактора, определяющих окупаемость инвестиций (ROI):
во-первых, уровень спроса на товарный бетон на местном рынке (что требует проведения предпроектного анализа планируемых в данном районе объектов жилищного, муниципального и инфраструктурного строительства на ближайшие три года);
во-вторых, плотность размещения бетонных заводов в радиусе транспортной доступности (в условиях высокой конкуренции чистая рентабельность может снизиться до уровня ниже 5%);
в-третьих, возможность закупки сырья на месте (необходимость доставки цемента, песка и гравия извне увеличивает издержки на 10–20%, что напрямую сокращает прибыль).
Для первоначальных вложений рекомендуется отдавать предпочтение бетонным заводам средней мощности (серий HZS90–HZS120), так как оптимальное соотношение затрат на оборудование и производительности лучше всего соответствует потребностям рынков на уровне уездов. Переход на завод модели HZS180 лишь после подтверждения спроса позволяет примерно на 40% сократить как объем первоначальных невозвратных затрат, так и риски, связанные со сроком окупаемости.
 HAOMEI

 Sales Manager
